Succession assurance vie : le rôle du notaire
La succession assurance vie suscite encore beaucoup d’idées reçues. Beaucoup de Français pensent que le notaire assurance vie intervient toujours au décès. En réalité, le principe est plus simple : l’assurance vie reste en principe hors succession, ce qui permet un versement direct au bénéficiaire assurance vie par l’assureur. Mais ce principe connaît des exceptions fiscales, civiles et pratiques. Le notaire devient alors un acteur clé pour sécuriser la transmission, établir un acte de notoriété, traiter la déclaration fiscale ou détecter une clause mal rédigée. Comprendre son rôle exact aide à éviter les blocages, les erreurs de clause assurance vie, les litiges entre héritiers et les mauvaises surprises sur la fiscalité assurance vie.
Sommaire
- L’assurance vie est en principe transmise hors succession : le capital peut donc être versé directement au bénéficiaire, souvent plus rapidement et avec moins de formalités.
- Le notaire n’intervient pas systématiquement, mais il devient précieux dès qu’une clause est floue, qu’un testament existe, qu’il faut identifier les héritiers ou gérer la fiscalité, notamment après 70 ans.
- Sa mission est de sécuriser la transmission pour éviter retards, erreurs de répartition, risques fiscaux et tensions entre proches, avec un accompagnement utile dans les situations familiales ou patrimoniales complexes.
- Le vrai levier d’une transmission sereine reste une clause bénéficiaire claire et régulièrement relue aux moments-clés de la vie, pour protéger au mieux vos proches et avancer en toute confiance.
Le notaire intervient-il systématiquement pour débloquer une assurance-vie ?
Non. C’est le point central à retenir. Le décès du souscripteur ne signifie pas que le notaire doit obligatoirement intervenir pour débloquer le contrat. En droit, l’assurance vie se transmet en dehors de l’actif successoral, sauf cas particuliers. L’assureur peut donc verser les capitaux directement au bénéficiaire désigné, après réception des pièces demandées. En pratique, beaucoup de dossiers se règlent sans passage chez le notaire pour l’assurance vie elle-même. En revanche, dès qu’une difficulté apparaît sur la rédaction de la clause, l’identité des bénéficiaires, l’existence d’un testament, le traitement fiscal des primes versées après 70 ans ou le partage d’informations entre héritiers, le notaire redevient central. Il n’est donc pas systématique, mais il devient souvent indispensable dans les dossiers sensibles ou complexes.
Hors succession : le principe du versement direct par l'assureur
Le principe d’assurance vie succession repose sur une idée juridique forte : le capital versé au décès n’entre pas, en principe, dans la masse successorale à partager entre les héritiers. L’article L. 132-12 du Code des assurances pose ce mécanisme au profit du bénéficiaire désigné. Cela veut dire qu’un enfant, un conjoint, un partenaire de PACS, un concubin, un frère, une sœur, un ami ou une association peut recevoir des capitaux sans attendre le règlement complet de la succession. Le bénéficiaire contacte l’assureur, transmet l’acte de décès, une pièce d’identité, un RIB et les autres justificatifs demandés. L’assureur vérifie ensuite la clause, contrôle l’identité du bénéficiaire et procède au paiement. Ce mécanisme permet souvent de disposer plus vite des fonds après le décès. Il faut toutefois garder en tête que le caractère hors succession joue d’abord sur le plan civil : cela ne signifie pas automatiquement une absence totale d’impôt ou de formalités.
Dans les situations les plus fluides, l’assureur verse directement les fonds sans attendre la liquidation complète de la succession. C’est l’un des grands intérêts de l’assurance vie en matière de transmission. Pour mieux comprendre les mécanismes de transmission, vous pouvez consulter notre guide sur la transmission patrimoniale via l’assurance vie.
Les 4 cas où le notaire devient obligatoire
Même si l’assurance vie est transmise hors succession, le notaire devient indispensable dans quatre situations fréquentes :
- Clause « mes héritiers » : il faut établir qui a cette qualité au jour du décès, souvent via un acte de notoriété.
- Clause renvoyant à un testament : le notaire doit ouvrir, vérifier et appliquer le testament, par exemple si la clause prévoit « selon mes dispositions testamentaires ».
- Recherche de contrats via FICOVIE : dans le cadre du règlement de la succession, le notaire interroge le fichier FICOVIE pour recenser les contrats souscrits par le défunt.
- Primes versées après 70 ans : l’article 757 B du CGI impose un traitement fiscal spécifique, avec déclaration et justification fiscale pour obtenir le versement des fonds.
Dans ces quatre cas, agir sans accompagnement peut entraîner une erreur de répartition, un retard de versement ou un risque fiscal ultérieur.
Prendre rendez-vous avec un conseiller
Répartition des rôles : qui fait quoi entre l'assureur, le notaire et le bénéficiaire ?
Dans un dossier d’assurance vie, chacun a un rôle précis. L’assureur vérifie le contrat et paie. Le notaire sécurise l’environnement successoral et fiscal quand la loi ou la situation l’impose. Le bénéficiaire fournit les documents, signale sa qualité, accomplit les démarches fiscales si nécessaire et suit l’avancement du dossier.
Le rôle de l'assureur : vérification et versement des capitaux
L’assureur commence par vérifier l’existence du décès, l’identité du ou des bénéficiaires, la validité de la clause et la complétude du dossier. Il examine aussi les conséquences fiscales selon la date des versements et l’âge du souscripteur au moment des primes. En cas de doute sur la rédaction de la clause, sur une désignation imprécise ou sur l’existence d’un testament, il peut suspendre le paiement jusqu’à production des justificatifs utiles. Le Code des assurances prévoit qu’après réception d’un dossier complet, l’assureur dispose d’un délai d’un mois pour verser les capitaux, à défaut de quoi des intérêts de retard sont dus. Pour les contrats non réclamés ou mal identifiés, le sujet de la déshérence reste important. Si vous voulez creuser ce point, vous pouvez lire notre article sur le contrat d’assurance vie en déshérence.
Le rôle du notaire : acte de notoriété et règlement fiscal
Le notaire assurance vie agit surtout comme sécurisateur juridique et fiscal. Il établit l’acte de notoriété quand il faut prouver la qualité d’héritier. Il vérifie la cohérence entre la clause bénéficiaire, le testament et la dévolution successorale. Son rôle fiscal devient majeur lorsque des déclarations doivent être déposées pour permettre à l’administration fiscale de délivrer un certificat d’acquittement ou de non-exigibilité, souvent exigé avant le versement des fonds. Cette étape passe notamment par le formulaire 2705-A, déclaration partielle de succession. Contrairement à une idée répandue, ce formulaire ne concerne pas uniquement l’article 757 B du CGI pour les primes versées après 70 ans : il peut aussi être requis dans certains cas relevant de l’article 990 I, notamment lorsque les abattements sont dépassés ou lorsque plusieurs contrats doivent être pris en compte. Le notaire peut préparer ou superviser cette étape, mais un bénéficiaire peut aussi l’accomplir directement auprès de l’administration fiscale. Pour approfondir ce sujet, vous pouvez lire notre décryptage de la fiscalité des assurances vie en cas de décès.
Que couvrent réellement les frais de notaire sur l'assurance-vie ?
Les frais notaire succession ne s’appliquent pas comme une commission prise sur chaque contrat d’assurance vie. Quand le capital est transmis hors succession et versé directement au bénéficiaire, il ne tombe pas dans l’actif successoral civil. Il n’entre donc pas, en principe, dans l’assiette des émoluments calculés sur les biens successoraux à partager. En revanche, le notaire facture les actes qu’il réalise réellement : acte de notoriété, déclaration de succession, formalités fiscales, traitement d’un testament, liquidation d’un régime matrimonial ou consultations juridiques. Si une partie des primes après 70 ans doit être réintégrée fiscalement, cela ne signifie pas que tout le contrat entre dans la succession civile. Cette nuance est essentielle. Autrement dit, on ne paie pas des « frais de notaire sur l’assurance vie » au sens d’un prélèvement automatique sur le capital transmis, mais des actes et diligences rendus nécessaires par la situation familiale, civile ou fiscale.
La clause bénéficiaire : le point de vigilance partagé entre notaire et souscripteur
La clause bénéficiaire est souvent le vrai point de blocage ou, au contraire, le levier d’une transmission fluide. Le souscripteur conserve la main sur sa rédaction pendant toute la vie du contrat. Le notaire intervient surtout pour sécuriser les situations familiales plus sensibles : famille recomposée, enfant vulnérable, protection du conjoint ou transmission sur plusieurs rangs.
Rédiger une clause claire : éviter les erreurs d'interprétation
Une clause assurance vie claire doit répondre à trois questions : qui reçoit, dans quelle proportion, et que se passe-t-il si ce bénéficiaire décède avant l’assuré ou renonce. Les erreurs les plus fréquentes restent les désignations vagues du type « mes enfants » sans précision sur la représentation, « mon conjoint » alors qu’un divorce est intervenu, ou « à mes héritiers » sans mesurer les effets civils exacts. L’absence de bénéficiaire de second rang crée aussi des blocages. Si le bénéficiaire principal est prédécédé, le capital peut revenir à la succession si aucune solution de repli n’existe. Une clause bien rédigée peut prévoir : « mon conjoint non séparé de corps, à défaut mes enfants nés ou à naître, vivants ou représentés, par parts égales, à défaut mes héritiers ». Le notaire n’écrit pas toujours la clause à la place de l’assureur ou du conseiller, mais il sait détecter les angles morts juridiques. Le souscripteur doit donc relire sa clause à chaque grand changement de vie : mariage, PACS, divorce, naissance, remariage, décès d’un proche ou départ à la retraite.
Clause logée chez le notaire vs clause chez l'assureur : quelle option choisir ?
Deux grandes options existent. La clause peut être enregistrée directement chez l’assureur. C’est le choix le plus simple et le plus courant. Elle peut aussi être logée chez un notaire, souvent dans un testament ou dans un acte séparé. Cette seconde voie apporte de la confidentialité et permet une rédaction plus fine, surtout quand le souscripteur veut organiser un démembrement, protéger un conjoint ou articuler plusieurs choix patrimoniaux. En revanche, elle exige de bien informer l’assureur de l’existence de cette désignation pour éviter les retards au décès. Le renvoi à des « dispositions testamentaires » impose en pratique l’intervention du notaire. Il faut donc choisir entre simplicité de gestion et personnalisation juridique.
Fiscalité et contestations : quand le notaire alerte les héritiers
La fiscalité assurance vie reste l’une des raisons principales qui justifient l’intervention du notaire. L’assurance vie conserve un cadre favorable, mais ce cadre demande une lecture précise. Le point de bascule se joue souvent autour de l’âge du souscripteur au moment des versements, du nombre de bénéficiaires, du lien de parenté et du montant des primes.
Traitement fiscal en 2026 : versements avant vs après 70 ans
En 2026, les grands principes fiscaux restent structurés autour de deux régimes. Les primes versées avant 70 ans relèvent de l’article 990 I du CGI. Les primes versées après 70 ans relèvent de l’article 757 B du CGI. Cette distinction ne porte pas sur le contrat dans son ensemble, mais sur la date des versements.
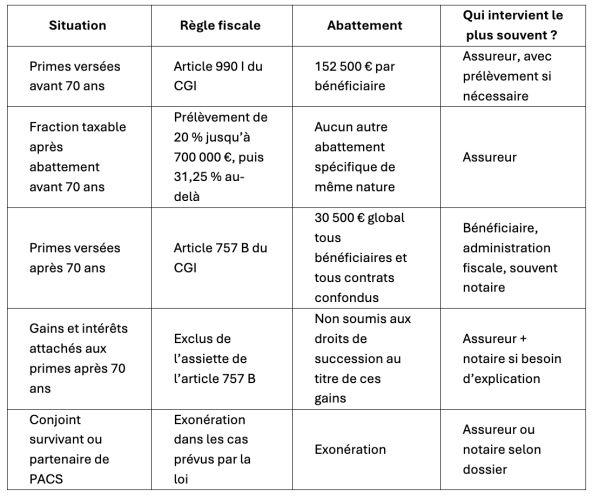
La difficulté pratique ne tient pas qu’au calcul. Elle tient aussi à la ventilation de l’abattement de 30 500 € entre plusieurs bénéficiaires et plusieurs contrats. C’est là que le notaire aide à éviter les erreurs, surtout si certains bénéficiaires sont héritiers et d’autres non. Le sujet recoupe aussi d’autres actifs transmis au décès. Pour avoir une vision plus large du règlement successoral, vous pouvez consulter notre guide sur livret et succession.
Simuler un contrat d'assurance vie
Primes manifestement exagérées (Art. L132-13) : le rôle de garde-fou du notaire
L’article L. 132-13 du Code des assurances prévoit que les règles protectrices de l’assurance vie trouvent une limite quand les primes versées sont manifestement exagérées au regard des facultés du souscripteur. Le juge apprécie au cas par cas, en tenant compte de l’âge du souscripteur, de sa situation patrimoniale, de ses revenus, de l’utilité du contrat pour lui et de l’ampleur des versements. Un versement élevé n’est pas automatiquement exagéré. À l’inverse, un contrat ouvert très tard avec une part disproportionnée du patrimoine peut susciter une contestation. Dans ce type de dossier, le notaire informe les héritiers, rappelle le cadre juridique et signale les points de vigilance, notamment lorsqu’une atteinte à la réserve héréditaire est invoquée. Cette vigilance permet de rappeler que l’assurance vie n’échappe pas à tout contrôle.
Démembrement de clause et conjoint survivant : les cas complexes traités par le notaire
Le démembrement de la clause bénéficiaire reste un outil patrimonial puissant. Il permet de désigner par exemple le conjoint survivant en usufruit et les enfants en nue-propriété. L’objectif est souvent de protéger le conjoint tout en préparant la transmission finale aux enfants. Sur le terrain, c’est technique. Il faut encadrer les droits de chacun, prévoir la créance de restitution, mesurer la portée fiscale et articuler le tout avec le régime matrimonial et la succession. Dans une famille recomposée, le sujet devient encore plus sensible. Le notaire apporte ici une vraie valeur ajoutée en expliquant les effets juridiques et fiscaux du montage.
Délais et déblocage : comment éviter l'attente ou le litige ?
Quels sont les délais légaux de versement après réception du dossier ?
L’assureur doit verser les capitaux dans le mois qui suit la réception d’un dossier complet. Avant cela, il demande les pièces nécessaires et vérifie la clause. Si le bénéficiaire passe par l’AGIRA pour savoir s’il existe un contrat, les assureurs concernés sont sollicités dans le cadre du dispositif légal. Le vrai point de friction n’est donc pas toujours le délai légal, mais la qualité du dossier. Les blocages les plus fréquents sont les suivants :
- une clause floue ou une désignation de type « mes héritiers » sans acte de notoriété ;
- des pièces manquantes, notamment un certificat d’acquittement ou de non-exigibilité ;
- un doute sur l’identité exacte du bénéficiaire ;
- un renvoi à un testament non localisé ou insuffisamment signalé.
Le bon réflexe consiste à demander la liste exacte des pièces attendues, à relancer par écrit et à faire intervenir un professionnel si le dossier s’enlise.
Bilan patrimonial : quand faut-il faire relire ses contrats à un notaire ?
Un contrat d’assurance-vie ne doit pas rester figé. Une relecture est utile à chaque changement familial important : mariage, PACS, divorce, remariage, naissance d’un enfant ou décès d’un bénéficiaire. Dans ces moments-clés, il faut vérifier que la clause bénéficiaire correspond toujours à vos volontés et qu’elle identifie clairement les personnes que vous souhaitez protéger.
Cette vérification est aussi recommandée lors d’un changement patrimonial ou fiscal majeur, par exemple à l’approche des 70 ans, après la vente d’un bien immobilier ou en cas de versements importants. Elle devient particulièrement pertinente si vous envisagez une clause démembrée pour protéger le conjoint tout en préparant la transmission aux enfants. Dans ces configurations plus techniques, le regard du notaire permet de sécuriser la rédaction, d’anticiper les effets civils et fiscaux et d’éviter des difficultés au dénouement du contrat.