
PERCO et déduction d'impôt : les versements volontaires
Le PERCO appartient à l’ancien cadre d’épargne retraite d’entreprise. Aujourd’hui, la question porte le plus souvent sur le PERECO, le PER d’entreprise collectif issu de la loi Pacte. Sur ce dispositif, les versements volontaires peuvent, selon l’option choisie, être déduits du revenu imposable dans la limite du plafond epargne retraite.
Sommaire
Sur un PERECO, seuls les versements volontaires peuvent être déductibles du revenu imposable, selon l’option choisie et dans la limite de votre plafond épargne retraite : un vrai levier pour optimiser votre effort d’épargne.
Le bon choix entre déduction à l’entrée et avantage fiscal à la sortie dépend surtout de votre tranche d’imposition, de votre disponible fiscal et de votre projet de sortie en capital, en rente ou en mixte.
Votre plafond épargne retraite se consulte sur l’avis d’imposition, se partage entre PERECO et PER individuel, et peut inclure les plafonds non utilisés des 3 dernières années : de quoi mieux piloter vos versements.
Le PERECO est particulièrement intéressant en présence d’un abondement employeur, et peut être complété par un PER individuel pour plus de souplesse : une approche gagnante pour construire une stratégie retraite adaptée à vos besoins.
PERCO ou PERECO : quels versements ouvrent droit à une déduction d'impôt ?
PERCO vs PERECO (loi Pacte) : ce qui change pour vos versements
Le PERCO relève de l’ancien cadre. Le PERECO, aussi appelé PER d’entreprise collectif, relève du cadre créé par la loi Pacte. Si votre entreprise a mis en place un PERECO, vos versements volontaires peuvent être déductibles de votre revenu imposable, dans la limite de votre plafond epargne retraite, si vous choisissez cette option au moment du versement. Si vous ne déduisez pas à l’entrée, la fiscalité peut être plus favorable sur la part des versements lors de la sortie en capital. Pour vérifier les règles générales applicables au PER, vous pouvez consulter cet article sur les déductions possibles et ce dossier dédié à la défiscalisation PER.
Faire mon bilan Épargne Retraite
Versements volontaires, abondement, intéressement : quels flux sont vraiment déductibles ?
Dans un pereco, il faut distinguer la nature des sommes versées. Les versements volontaires du salarié peuvent ouvrir droit à une déduction fiscale si cette option est retenue. L’abondement de l’employeur est un avantage distinct. Les sommes issues de l’épargne salariale, comme l’intéressement ou la participation, suivent leurs propres règles.
Versements volontaires : potentiellement déductibles selon l’option choisie.
Abondement employeur : avantage spécifique, distinct d’un versement personnel.
Intéressement et participation : règles propres à l’épargne salariale.
Déduction à l'entrée ou exonération à la sortie : quelle option choisir ?
Le bon choix dépend surtout de votre tranche marginale d’imposition et de la fiscalité attendue à la sortie. Si votre TMI est élevée, la déduction à l’entrée peut être intéressante. Si vous êtes peu imposé, ou si vous privilégiez une sortie en capital avec une fiscalité allégée sur les versements, ne pas déduire peut avoir plus de sens. Pour mieux comprendre la fiscalité pereco selon le mode de sortie, vous pouvez lire notre article sur la fiscalité en sortie de PER.
Déduction à l’entrée : souvent plus intéressante si votre TMI actuelle est élevée.
Non-déduction : peut être utile pour alléger la fiscalité sur les versements lors d’une sortie en capital.
Le choix doit être cohérent avec votre mode de sortie futur : capital, rente ou mixte.
Plafond d'épargne retraite : quelle est votre limite de déduction ?
Lire et calculer son disponible fiscal sur l'avis d'imposition
Pour savoir si vos versements volontaires sont déductibles, regardez la rubrique « plafond épargne retraite » sur votre avis d’imposition. C’est ce montant qui indique le disponible fiscal utilisable pour déduire vos versements sur un PER. Avant de verser, vérifiez aussi si une partie de ce plafond a déjà été utilisée. Si vous envisagez un versement en fin d’année, vous pouvez lire notre article sur l’intérêt d’un versement en fin d’année sur un PER.
Plafond mutualisé : le lien entre PERECO d'entreprise et PER Individuel
Le plafond fiscal est mutualisé. Le PERECO d’entreprise et le plan d’épargne retraite individuel partagent le même disponible fiscal. Un euro déduit sur l’un réduit d’autant votre capacité de déduction sur l’autre.
En pratique, le PERECO garde souvent un avantage si l’employeur prévoit un abondement. Le PER individuel peut ensuite compléter la stratégie si vous recherchez plus de souplesse dans les versements, la gestion financière ou le choix des supports.
Utiliser le report des plafonds non utilisés des 3 dernières années
Le plafond non utilisé peut être reporté pendant trois ans. Cette règle permet d’effectuer un versement plus important si vous avez laissé du disponible fiscal inutilisé les années précédentes. C’est un point utile en cas de hausse de revenus ou d’année fortement imposée.
Combien pouvez-vous économiser selon votre tranche d’imposition (TMI) ?
L'impact décisif de votre tranche d'imposition (11 %, 30 %, 41 %)
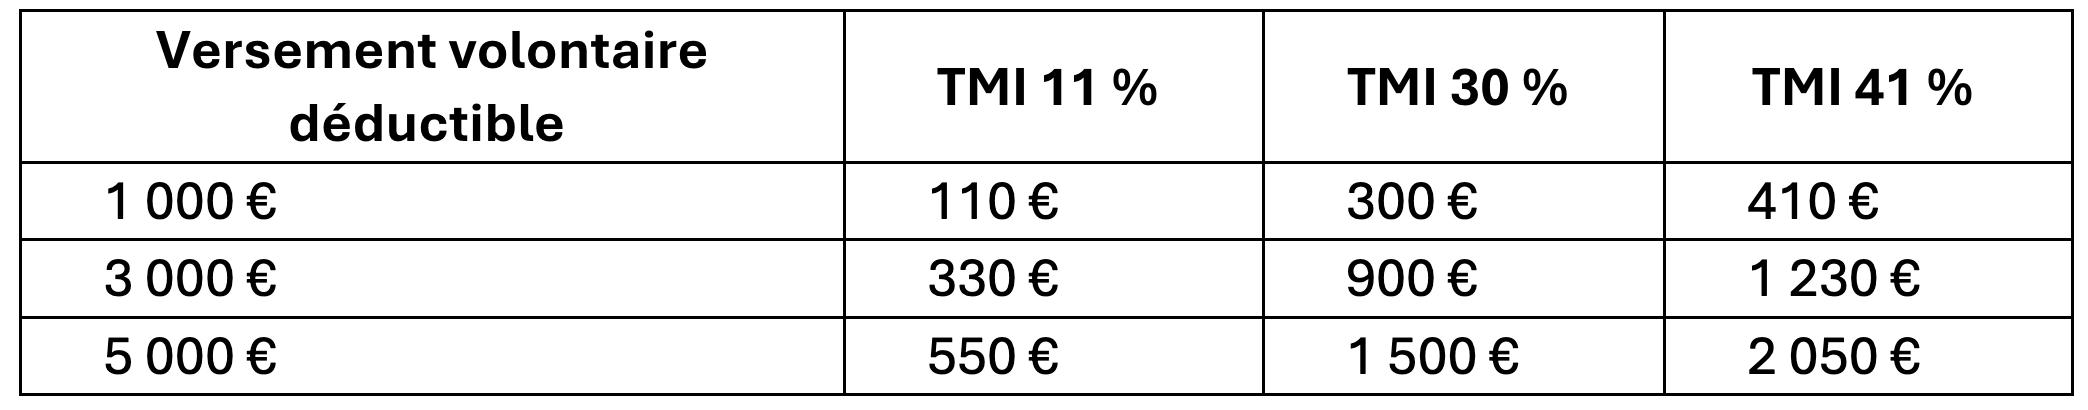
L’économie d’impôt liée à des versements volontaires déductibles dépend de votre TMI. Si vous versez 1 000 € et que vous êtes imposé à 11 %, l’économie théorique atteint 110 €. À 30 %, elle atteint 300 €. À 41 %, elle monte à 410 €. Cette logique doit toutefois être mise en regard de la fiscalité applicable à la sortie.
Versement volontaire déductible
 |
Déclaration et sortie : la fiscalité à anticiper
Déclarer un versement volontaire aux impôts (cases 6NS / 6NT)
Les versements volontaires déductibles sur un PER d’entreprise collectif se déclarent dans la partie dédiée à l’épargne retraite, notamment via les cases 6NS ou 6NT selon la situation. Vérifiez les montants préremplis, le total réellement versé dans l’année et conservez vos justificatifs. Pour préparer la déclaration d’une sortie en capital, vous pouvez consulter notre guide pratique sur la déclaration d’une retraite versée en capital.
Imposition à la sortie : capital, rente et cas du déblocage pour résidence principale
La fiscalité à la sortie dépend du mode de retrait et du choix fait à l’entrée sur la déduction des versements volontaires.
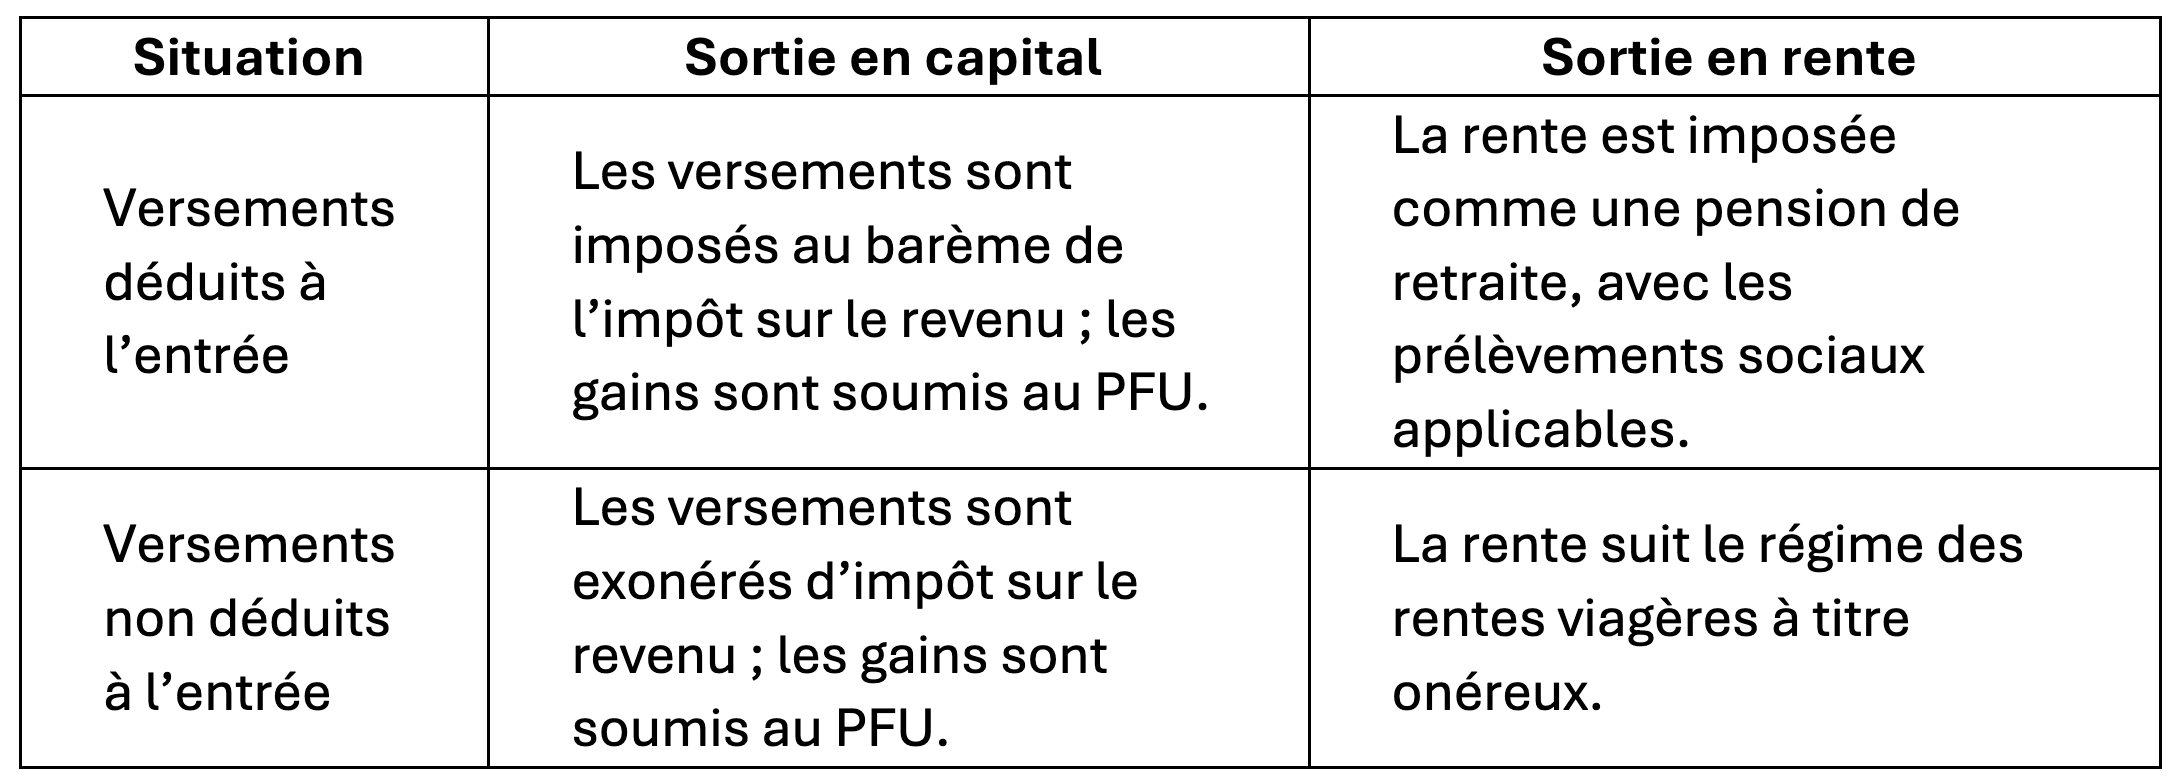
Le PER permet une sortie en capital, en rente viagère ou en formule mixte. Le déblocage anticipé pour l’achat de la résidence principale obéit à des règles spécifiques. Pour aller plus loin, vous pouvez lire notre article sur le déblocage anticipé d’un plan d’épargne retraite.
Faut-il choisir un PERECO d'entreprise ou un PER Individuel ?
Les atouts du PERECO (capte l'abondement employeur)
Le principal atout du PERECO d’entreprise reste l’abondement de l’employeur. Lorsqu’il existe, il augmente immédiatement l’effort d’épargne du salarié. Le dispositif permet aussi d’accueillir des sommes issues de l’épargne salariale, comme l’intéressement ou la participation.
Les limites du PERECO (frais, choix de fonds restreint)
Le PERECO peut aussi présenter des limites : nombre de supports parfois réduit, options de gestion plus encadrées et frais à examiner de près. Ces éléments comptent sur le long terme, surtout si vous cherchez à piloter finement votre épargne retraite.
Pourquoi combiner PERECO et PER Individuel (LFM PER’Form)
Dans de nombreux cas, la solution la plus efficace consiste à combiner les deux. Le PERECO permet de profiter de l’abondement employeur quand il existe. Le plan d’épargne retraite individuel, comme LFM PER’Form, peut compléter l’ensemble avec plus de souplesse sur les versements, la gestion et le choix des supports.
Avant de verser, il reste utile de comparer votre TMI, votre plafond epargne retraite, vos besoins de liquidité et la place de vos autres solutions comme l’assurance vie ou la Retraite mutualiste du combattant si vous êtes concerné.


